
Банкролл - это сумма денег, которую вы осознанно выделили именно на игру и готовы полностью потерять без ущерба для жизни. Это не весь ваш баланс на карте и не деньги на аренду или еду, а отдельный «игровой бюджет». От его размера зависят ставка, продолжительность игры и риск быстро «слить» всё.
Что входит в банкролл, а что нет
Проще всего представить банкролл как отдельный кошелёк для развлечений. В него входят только те деньги, потеря которых не изменит ваши планы на месяц.
Входит:
- сумма, которую вы заранее отложили на игру;
- выигрыши, которые вы оставили на игровом балансе и продолжаете играть;
- деньги, которые вы докладываете по плану (например, фиксированная сумма на месяц).
Не входит:
- деньги на коммуналку, еду, проезд, учёбу;
- кредитные средства и займы у знакомых;
- сбережения, отложенные на конкретную цель;
- любые дополнительные пополнения сверх плана, которые вы делаете после того, как банкролл закончился.
Последний пункт самый важный. Если банкролл закончился, игра на сегодня (или на этот месяц) завершена. Новый депозит «чтобы отыграться» - это уже не банкролл, а нарушение собственных правил.
Зачем он нужен
Азартные игры математически устроены так, что на длинной дистанции казино получает небольшое преимущество. Подробнее об этом в статье о преимуществе казино (house edge). Банкролл не меняет эту математику, но даёт три практические вещи:
- Границу потерь. Вы заранее знаете, сколько максимум можете проиграть.
- Контроль размера ставки. Ставка считается от суммы, а не от настроения.
- Более спокойные решения. Когда деньги «некритичны», меньше соблазна ввязаться в плохую затею на эмоциях.
Банкролл не гарантирует выигрыша. Он лишь помогает играть дольше и не выходить за свои рамки.
Как определить размер банкролла
Универсальной цифры нет. Начинайте не с вопроса «сколько я хочу выиграть», а с вопроса «сколько я могу позволить себе потратить на развлечение». Ориентир тот же, что и для билета в кино или ужина в кафе: деньги, которых вам не будет жаль.
Практические шаги:
- Определите сумму на месяц после всех обязательных расходов.
- Выделите из неё часть на игру. Если сомневаетесь, возьмите меньше.
- Запишите эту сумму как банкролл и не повышайте её посреди месяца.
- Разделите на сессии (об этом ниже).
Если после этого банкролл кажется «маловатым для интересной игры», это нормально. Тогда ставки просто должны быть меньше, а не банкролл больше.
Размер ставки и «единица ставки»
Игроки часто считают ставку в процентах от банкролла. Такая ставка называется юнитом (единицей). Консервативный подход - от 0,5% до 2% банкролла за спин или раунд. Это не правило и не гарантия, а способ не исчерпать деньги за несколько минут.
Возьмём банкролл 2000 грн и посмотрим, на сколько ставок его хватит в худшем сценарии (ни одного выигрыша):
| Ставка | Доля банкролла | Спинов до нуля без выигрышей |
|---|---|---|
| 10 грн | 0,5% | 200 |
| 20 грн | 1% | 100 |
| 50 грн | 2,5% | 40 |
| 100 грн | 5% | 20 |
Это предельная граница, а не прогноз: в реальной игре часть ставок возвращается выигрышами, поэтому сессия обычно длится дольше. Но таблица хорошо показывает, как быстро растёт риск при «больших» ставках.
Пример с ожидаемыми потерями
Допустим, вы играете в слот с RTP 96% со ставкой 20 грн. За 100 спинов оборот составляет 2000 грн. Средние ожидаемые потери - 4% от оборота, то есть около 80 грн. Это 0,8 грн на спин.
Важно: это среднее на очень длинной дистанции. За 100 спинов реальный результат может быть и минус 600 грн, и плюс 400 грн. Короткие сессии зависят от дисперсии гораздо больше, чем от RTP. Поэтому ставка в 1% банкролла даёт запас прочности на «плохую» серию, а ставка в 5% оставляет этого запаса намного меньше.
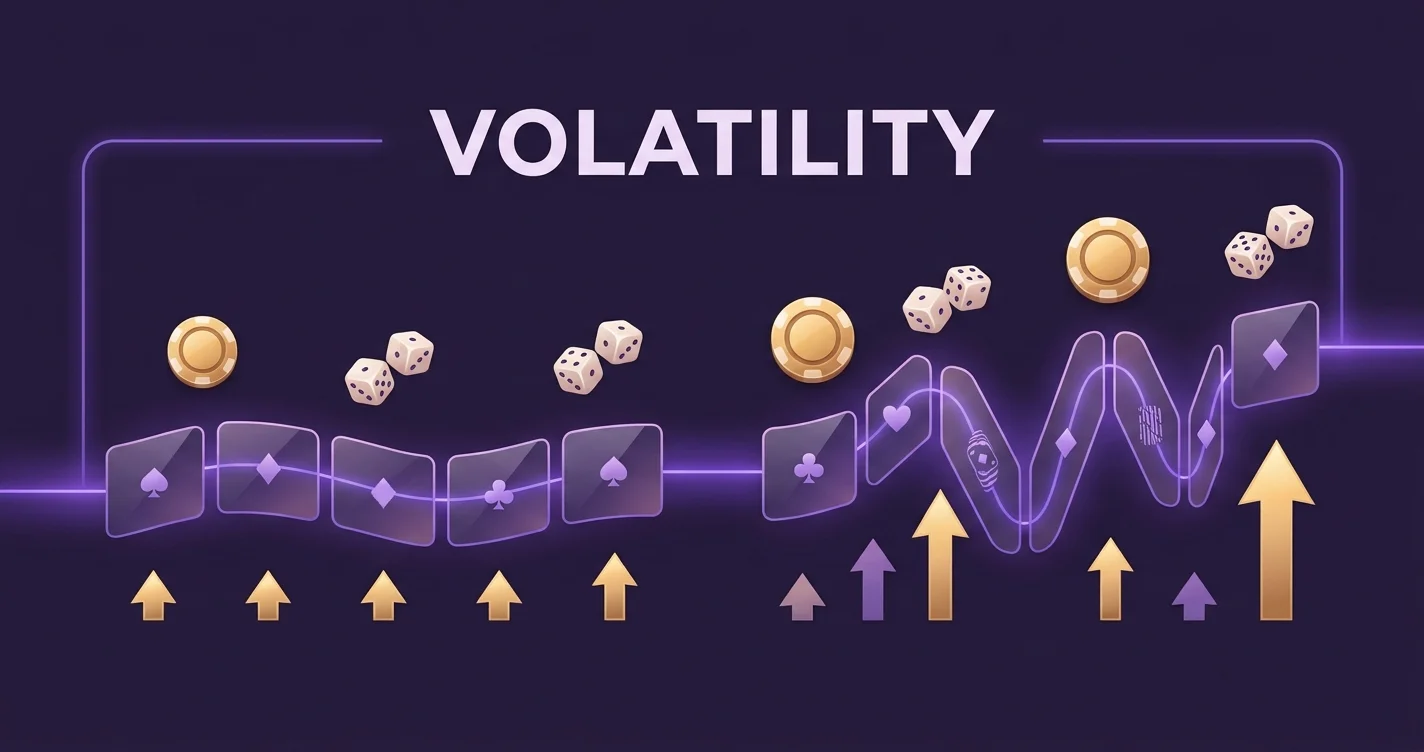
Банкролл и волатильность
Размер банкролла нужно подбирать под волатильность игры. Она показывает, насколько неравномерно игра отдаёт деньги.
- Низкая волатильность: выигрыши мелкие и частые, баланс меняется плавно. Для сессии хватает меньшего банкролла.
- Высокая волатильность: длинные серии без выигрышей и редкие крупные выплаты. Нужна меньшая ставка или больший банкролл, чтобы пережить «сухие» отрезки.
Если ваш банкролл небольшой, а вы играете на высокой волатильности крупной ставкой, вполне вероятно, что баланс дойдёт до нуля раньше, чем случится сильная серия. Это не «невезение», а нормальное поведение таких игр.
Сессионный банкролл: разбить сумму на части
Отдельный приём - делить банкролл на сессии. Это защищает от ситуации «проиграл всё за один вечер».
Пример: месячный банкролл 2000 грн делим на 4 сессии по 500 грн. Для каждой сессии ставим два правила:
- Лимит потерь: если сессионные 500 грн закончились, вы завершаете игру до следующей сессии.
- Цель или время: например, остановиться, если баланс вырос на определённую сумму, или после 30-40 минут игры.
Лимит потерь работает лучше, чем цель по выигрышу, потому что его легче соблюдать. Если вы выиграли и хотите продолжить, решение «забрать часть на вывод, а играть только на остаток» тоже хорошая практика.
Бонусы и банкролл
Бонусные средства и фриспины не стоит считать частью банкролла «на равных». У них есть условия, в частности вейджер, то есть объём ставок, который нужно сделать до вывода. Условный пример: бонус 500 грн с вейджером x20 означает 10 000 грн оборота. При ставке 25 грн это 400 спинов. Если ваш банкролл и ставка не рассчитаны на такой объём, бонус скорее создаст давление, чем поможет.
Поэтому перед активацией проверяйте условия: вейджер, срок действия, разрешённые игры. В RichTop есть и приветственный пакет, и кешбэк, и рейкбэк, и ежедневный бонус, но у каждого свои правила, которые стоит прочитать отдельно. Кешбэк, например, возвращает часть проигрыша, однако это не страховка и не повод увеличивать ставки. Планировать банкролл следует так, будто кешбэка не существует, а если он придёт, считать его приятным дополнением.
То же касается фриспинов: они не увеличивают ваш реальный банкролл, пока выигрыш с них не отыгран по условиям.
Типичные ошибки
- Играть «на всё, что есть на карте». Банкролл должен быть определён заранее, а не равняться остатку на счёте.
- Повышать ставку после проигрыша. Это ускоряет потерю банкролла и увеличивает риск.
- Пополнять снова и снова «чтобы отыграться». Отыгрыш - самая распространённая ловушка. Потерянные деньги уже потеряны, и следующие спины не «должны» вам выигрыш.
- Считать ставки на глаз. Если вы не знаете свою ставку в процентах от банкролла, вы не управляете риском.
- Смешивать банкролл с бонусным балансом. Бонус с вейджером и собственные деньги - разные вещи.
- Не фиксировать результаты. Простые заметки о внесённой и оставшейся сумме помогают трезво видеть общую картину.
- Игнорировать усталость и эмоции. После проигрыша решения обычно хуже.
Мифы о банкролле
«Большой банкролл гарантирует выигрыш»
Нет. Больший банкролл даёт больше спинов и мягче переживает серии неудач, но математическое преимущество казино остаётся. Вы просто дольше играете.
«Мартингейл защитит банкролл»
Система удвоения ставки после проигрыша выглядит логично, пока не посчитаешь. Начинаем со ставки 10 грн: 10, 20, 40, 80, 160, 320, 640. После семи проигрышей подряд вы уже потеряли 1270 грн, а следующая ставка по системе должна быть 1280 грн. Из банкролла в 2000 грн у вас осталось бы лишь 730 грн, так что продолжить по схеме невозможно. То есть одна серия из семи неудач забирает более 60% банкролла, а выигрыш на любом шаге приносит лишь начальные 10 грн. К тому же в играх есть лимиты на максимальную ставку, которые могут оборвать удвоение ещё раньше. Такая система меняет небольшую прибыль на риск крупной потери.
«После долгой серии проигрышей игра должна отдать»
Каждый спин в слоте независим от предыдущих. Генератор случайных чисел «не помнит» вашу серию. Показатели вроде хит-рейта описывают игру в целом, а не подсказывают, когда она «отдаст».
«Правильный банкролл-менеджмент превращает игру в заработок»
Банкролл-менеджмент контролирует расходы, но не создаёт положительного ожидания. Азартные игры - это развлечение, за которое нужно платить, а не источник дохода.
Как банкролл влияет на ваши решения
- Выбор игры: маленький банкролл лучше сочетать с низкой или средней волатильностью и мелкой ставкой.
- Выбор ставки: от 0,5% до 2% банкролла оставляет запас на плохие серии.
- Выбор бонуса: если вейджер требует оборота, превышающего ваши возможности, лучше отказаться.
- Дисциплина: заранее определённый лимит заменяет решения «на эмоциях».
- Дорогие функции: покупка бонуса за кратную ставку очень быстро съедает банкролл. Об этом читайте в статье о бонус-бае.
Пополнение и вывод в рамках банкролла
Пополняйте счёт ровно на ту сумму, которая соответствует вашему плану. В Рич Топ минимальное пополнение составляет от 300 грн через P2P-перевод, от 500 грн оплатой картой и от 5 USDT криптой, но это лишь технические минимумы, а не рекомендация. Размер депозита определяет ваш банкролл, а не минимальная сумма на сайте.
Выигрыш, который вы решили забрать, лучше вывести, а не оставлять на балансе «для следующей игры». Так вы чётко отделяете деньги из банкролла от тех, что уже стали вашими.
Ответственная игра
Игра доступна только с 18 лет. Играйте только теми деньгами, которые можете потерять, и не рассматривайте казино как способ решить финансовые проблемы. Признаки того, что пора остановиться: вы ставите больше, чем планировали, скрываете расходы, занимаете на игру или не можете прекратить после проигрыша.
Ричтоп позволяет ограничить себя: есть самоисключение на срок от 6 месяцев до 5 лет, а также советы по контролю игры и контакты организаций, где можно получить помощь. Установите лимит заранее, пока настроение спокойное.
Краткий чек-лист
- Определите сумму, которую не жаль потерять, и запишите её как банкролл.
- Разделите банкролл на сессии.
- Ограничьте ставку примерно 0,5-2% банкролла.
- Подбирайте игру по волатильности под размер банкролла.
- Ставьте лимит потерь на сессию и соблюдайте его.
- Читайте условия бонусов, не путайте их с собственными деньгами.
- Не пополняйте счёт, чтобы отыграться.
Банкролл не делает игру выгодной, но помогает сохранять её развлечением, безопасным для вашего бюджета.



 Google

 История платежей