
Банкрол - це сума грошей, яку ви свідомо виділили саме на гру і яку готові повністю втратити без шкоди для життя. Це не весь ваш баланс на картці і не гроші на оренду чи їжу, а окремий «гральний бюджет». Від його розміру залежать ставка, тривалість гри і ризик швидко «злити» все.
Що входить у банкрол, а що ні
Найпростіше уявити банкрол як окремий гаманець для розваг. У нього входять лише ті гроші, втрата яких не змінить ваші плани на місяць.
Входить:
- сума, яку ви заздалегідь відклали на гру;
- виграші, які ви залишили на ігровому балансі й продовжуєте грати;
- гроші, які ви докладаєте за планом (наприклад, фіксована сума на місяць).
Не входить:
- гроші на комуналку, їжу, проїзд, навчання;
- кредитні кошти та позики у знайомих;
- заощадження, відкладені на конкретну мету;
- гроші, які ви «дограли» після того, як банкрол закінчився.
Останній пункт найважливіший. Якщо банкрол закінчився, гра на сьогодні (або на цей місяць) завершена. Новий депозит «щоб відігратися» - це вже не банкрол, а порушення власних правил.
Навіщо він потрібен
Азартні ігри математично влаштовані так, що в довгій дистанції казино отримує невелику перевагу. Про це докладніше в статті про перевагу казино (house edge). Банкрол не змінює цієї математики, але дає три практичні речі:
- Межу втрат. Ви наперед знаєте, скільки максимум можете програти.
- Контроль розміру ставки. Ставка рахується від суми, а не від настрою.
- Спокійніші рішення. Коли гроші «не критичні», менше спокуси вскочити в погану ідею на емоціях.
Банкрол не гарантує виграшу. Він лише допомагає грати довше і не виходити за свої рамки.
Як визначити розмір банкролу
Універсальної цифри немає. Починайте не з питання «скільки я хочу виграти», а з питання «скільки я можу собі дозволити витратити на розвагу». Орієнтир такий самий, як для квитка в кіно чи вечері в кафе: гроші, яких ви не будете шкодувати.
Практичні кроки:
- Визначте суму на місяць після всіх обов'язкових витрат.
- Виділіть з неї частину на гру. Якщо сумніваєтесь, візьміть меншу.
- Запишіть цю суму як банкрол і не піднімайте її посеред місяця.
- Розділіть на сесії (про це нижче).
Якщо після цього банкрол здається «замалим для цікавої гри», це нормально. Тоді просто ставки мають бути меншими, а не банкрол більшим.
Розмір ставки і «одиниця ставки»
Гравці часто рахують ставку у відсотках від банкролу. Така одна ставка називається юнітом (одиницею). Консервативний підхід - від 0,5% до 2% банкролу за спін чи раунд. Це не правило і не гарантія, а спосіб не вичерпати гроші за кілька хвилин.
Візьмемо банкрол 2000 грн і подивимося, на скільки ставок його вистачить, якщо припустити найгірший сценарій (жодного виграшу):
| Ставка | Частка банкролу | Спінів до нуля без виграшів |
|---|---|---|
| 10 грн | 0,5% | 200 |
| 20 грн | 1% | 100 |
| 50 грн | 2,5% | 40 |
| 100 грн | 5% | 20 |
Це гранична межа, а не прогноз: у реальній грі частина ставок повертається виграшами, тож сесія зазвичай триває довше. Але таблиця добре показує, як швидко зростає ризик при «великих» ставках.
Приклад з очікуваними втратами
Припустимо, ви граєте слот з RTP 96% зі ставкою 20 грн. За 100 спінів оборот становить 2000 грн. Середні очікувані втрати - 4% від обороту, тобто близько 80 грн. Це 0,8 грн на спін.
Важливо: це середнє за дуже довгу дистанцію. За 100 спінів реальний результат може бути і мінус 600 грн, і плюс 400 грн. Короткі сесії залежать від дисперсії значно більше, ніж від RTP. Тому ставка в 1% банкролу дає запас міцності на «погану» серію, а ставка в 5% залишає цього запасу набагато менше.
Банкрол і волатильність
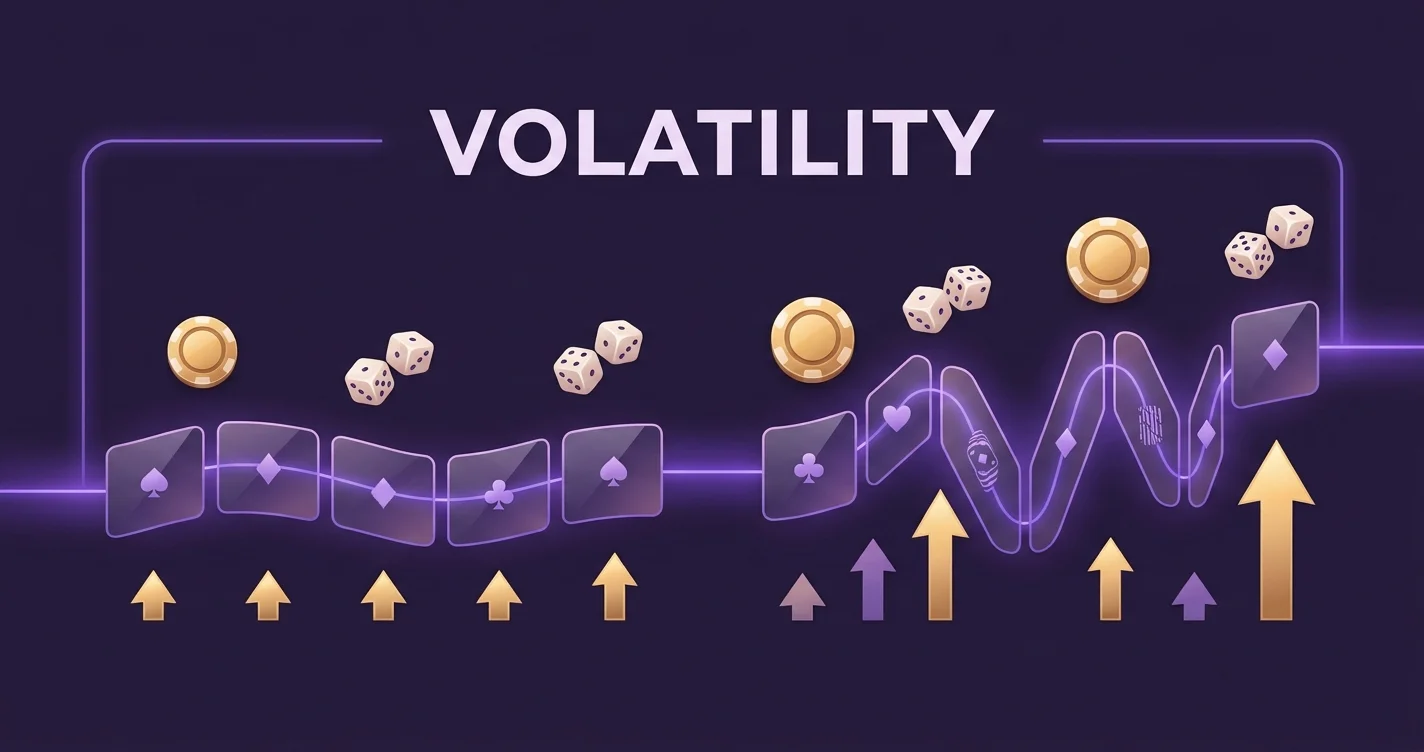
Розмір банкролу потрібно підбирати до волатильності гри. Вона показує, наскільки нерівномірно гра віддає гроші.
- Низька волатильність: виграші дрібні й часті, баланс змінюється плавно. Для сесії вистачає меншого банкролу.
- Висока волатильність: довгі серії без виграшів і рідкісні великі виплати. Потрібна менша ставка або більший банкрол, щоб пережити «сухі» відрізки.
Якщо ваш банкрол невеликий, а ви граєте на високій волатильності великою ставкою, цілком імовірно, що баланс дійде до нуля раніше, ніж трапиться сильна серія. Це не «невезіння», а нормальна поведінка таких ігор.
Сесійний банкрол: розбити суму на частини
Окремий прийом - ділити банкрол на сесії. Це захищає від ситуації «програв усе за один вечір».
Приклад: місячний банкрол 2000 грн ділимо на 4 сесії по 500 грн. Для кожної сесії ставимо два правила:
- Ліміт втрат: якщо сесійні 500 грн закінчилися, ви завершуєте гру до наступної сесії.
- Ціль або час: наприклад, зупинитися, якщо баланс виріс на певну суму, або після 30-40 хвилин гри.
Ліміт втрат працює краще, ніж ціль виграшу, бо його легше дотримати. Якщо ви виграли і хочете продовжити, рішення «забрати частину на виведення, а грати лише з решти» теж гарна практика.
Бонуси та банкрол
Бонусні кошти і фріспіни не варто вважати частиною банкролу «на рівних». Вони мають умови, зокрема вейджер, тобто обсяг ставок, який потрібно зробити до виведення. Умовний приклад: бонус 500 грн з вейджером x20 означає 10 000 грн обороту. При ставці 25 грн це 400 спінів. Якщо ваш банкрол і ставка не розраховані під такий обсяг, бонус швидше створить тиск, ніж допоможе.
Тому перед активацією перевіряйте умови: вейджер, строк дії, дозволені ігри. У RichTop є і вітальний пакет, і кешбек, і рейкбек, і щоденний бонус, але кожен з них має власні правила, які варто прочитати окремо. Кешбек, наприклад, повертає частину програшу, проте це не страховка і не привід збільшувати ставки. Планувати банкрол слід так, ніби кешбеку не існує, а якщо він прийде, вважати його приємним додатком.
Те саме стосується фріспінів: вони не збільшують ваш реальний банкрол, поки виграш з них не відіграно за умовами.
Типові помилки
- Грати «на все, що є на картці». Банкрол має бути визначений заздалегідь, а не дорівнювати залишку на рахунку.
- Піднімати ставку після програшу. Це прискорює втрату банкролу і збільшує ризик.
- Поповнювати знову й знову «щоб відігратися». Відігравання - найпоширеніша пастка. Втрачені гроші вже втрачені, і наступні спіни не «винні» вам виграш.
- Рахувати ставки на око. Якщо ви не знаєте свою ставку у відсотках банкролу, ви не керуєте ризиком.
- Змішувати банкрол з бонусним балансом. Бонус з вейджером і власні гроші - різні речі.
- Не фіксувати результати. Прості нотатки про внесену та залишену суму допомагають тверезо бачити загальну картину.
- Ігнорувати втому й емоції. Після програшу рішення зазвичай гірші.
Міфи про банкрол
«Великий банкрол гарантує виграш»
Ні. Більший банкрол дає більше спінів і м'якше переживає серії невдач, але математична перевага казино залишається. Просто ви довше граєте.
«Мартінгейл захистить банкрол»
Система подвоєння ставки після програшу виглядає логічно, поки не порахуєш. Починаємо зі ставки 10 грн: 10, 20, 40, 80, 160, 320, 640. Після семи програшів поспіль ви вже втратили 1270 грн, а наступна ставка за системою має бути 1280 грн. З банкролу в 2000 грн у вас лишилося б лише 730 грн, тож продовжити за схемою неможливо. Тобто одна серія з семи невдач забирає понад 60% банкролу, а виграш на будь-якому кроці приносить лише початкові 10 грн. До того ж в іграх є ліміти на максимальну ставку, які можуть обірвати подвоєння ще раніше. Така система обмінює невеликий прибуток на ризик великої втрати.
«Після довгої серії програшів гра має віддати»
Кожен спін у слоті незалежний від попередніх. Генератор випадкових чисел «не пам'ятає» вашу серію. Показники на кшталт хіт-рейту описують гру в цілому, а не підказують, коли вона «віддасть».
«Правильний банкрол-менеджмент перетворює гру на заробіток»
Банкрол-менеджмент контролює витрати, але не створює позитивного очікування. Азартні ігри - це розвага з платою за неї, а не джерело доходу.
Як банкрол впливає на ваші рішення
- Вибір гри: маленький банкрол краще поєднувати з низькою чи середньою волатильністю та дрібною ставкою.
- Вибір ставки: від 0,5% до 2% банкролу залишає запас на погані серії.
- Вибір бонусу: якщо вейджер вимагає обороту, який перевищує ваші можливості, краще відмовитися.
- Дисципліна: заздалегідь визначений ліміт замінює рішення «на емоціях».
- Дорогі функції: купівля бонусу за кратну ставку дуже швидко з'їдає банкрол. Про це читайте в статті про бонус-бай.
Поповнення і виведення в рамках банкролу
Поповнюйте рахунок рівно на ту суму, яка відповідає вашому плану. У Річ Топ мінімальне поповнення становить від 300 грн через P2P-переказ, від 500 грн оплатою карткою і від 5 USDT криптою, але це лише технічні мінімуми, а не рекомендація. Розмір депозиту визначає ваш банкрол, а не мінімальна сума на сайті.
Виграш, який ви вирішили забрати, краще вивести, а не залишати на балансі «для наступної гри». Так ви чітко відокремлюєте гроші з банкролу від тих, що вже стали вашими.
Відповідальна гра
Гра доступна лише з 18 років. Грайте тільки тими грошима, які можете втратити, і не розглядайте казино як спосіб вирішити фінансові проблеми. Ознаки того, що час зупинитися: ви ставите більше, ніж планували, ховаєте витрати, позичаєте на гру або не можете припинити після програшу.
Річтоп дає змогу обмежити себе: є самовиключення на строк від 6 місяців до 5 років, а також поради з контролю гри та контакти організацій, де можна отримати допомогу. Поставте ліміт заздалегідь, поки настрій спокійний.
Короткий чек-лист
- Визначте суму, яку не шкода втратити, і запишіть її як банкрол.
- Розділіть банкрол на сесії.
- Обмежте ставку приблизно 0,5-2% банкролу.
- Підбирайте гру за волатильністю до розміру банкролу.
- Ставте ліміт втрат на сесію і дотримуйтесь його.
- Читайте умови бонусів, не плутайте їх з власними грошима.
- Не поповнюйте рахунок, щоб відігратися.
Банкрол не робить гру вигідною, але допомагає тримати її розважальною і безпечною для вашого бюджету.



 Google

 Історія платежів